
KPR Fixed vs Floating Rate – Mana yang Lebih Menguntungkan?
Salah satu keputusan terpenting saat mengajukan KPR adalah memilih jenis suku bunga — fixed rate atau floating rate. Banyak calon pembeli rumah yang tidak memahami perbedaan keduanya dan asal pilih, padahal keputusan ini bisa berdampak besar pada kondisi keuangan selama 15-20 tahun ke depan.
Artikel ini menjelaskan secara jujur perbedaan, kelebihan, dan kekurangan masing-masing jenis KPR agar kamu bisa membuat keputusan yang tepat.
Sedang cari properti untuk diajukan KPR di Jakarta Barat? Hallo Property punya 1.500+ listing aktif dengan harga transparan. Kunjungi halloproperty.co.id atau hubungi +62 816 618 079 untuk konsultasi KPR gratis.
Apa Itu KPR Fixed Rate?
KPR Fixed Rate adalah jenis KPR dengan suku bunga yang tetap selama seluruh masa tenor — tidak peduli naik turunnya suku bunga acuan Bank Indonesia. Artinya cicilan kamu dari awal hingga lunas selalu sama jumlahnya.
Contoh: Kamu ambil KPR dengan bunga fixed 8% selama 20 tahun. Meskipun BI Rate naik menjadi 10%, cicilan kamu tetap dihitung berdasarkan bunga 8%. Begitu pula sebaliknya — kalau BI Rate turun ke 5%, kamu tidak mendapat keuntungan dari penurunan tersebut.
Apa Itu KPR Floating Rate?
KPR Floating Rate adalah jenis KPR dengan suku bunga yang berubah-ubah mengikuti kondisi pasar, biasanya dikaitkan dengan suku bunga acuan Bank Indonesia (BI Rate) atau JIBOR. Cicilan kamu bisa naik atau turun setiap periode review (biasanya tiap 3, 6, atau 12 bulan).
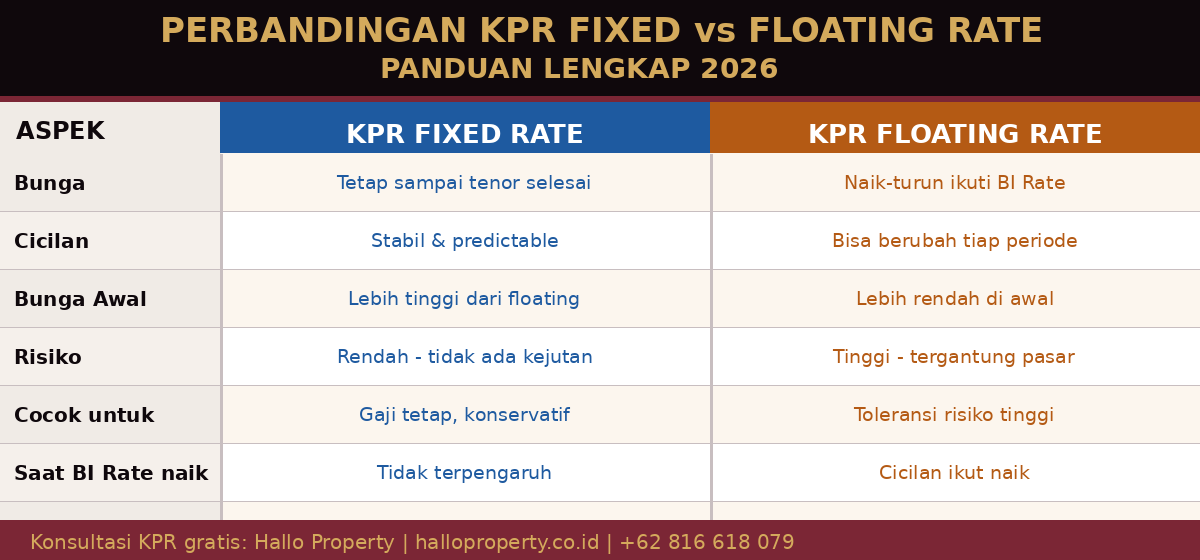
Perbandingan lengkap KPR Fixed vs Floating Rate | Sumber: Hallo Property
Kelebihan KPR Fixed Rate
Cicilan stabil dan predictable — kamu bisa budgeting jangka panjang dengan pasti tanpa khawatir cicilan tiba-tiba naik.
Terlindungi dari kenaikan suku bunga — saat BI Rate naik dan bunga KPR floating melonjak, kamu tidak terpengaruh sama sekali.
Ketenangan pikiran — tidak perlu pantau pergerakan suku bunga setiap saat. Cicilan tetap aman meski kondisi ekonomi bergejolak.
Kekurangan KPR Fixed Rate
Bunga awal lebih tinggi — bank mengambil premium untuk menanggung risiko perubahan pasar. Biasanya 0,5-1% lebih tinggi dari floating di awal.
Tidak bisa manfaatkan penurunan bunga — saat BI Rate turun dan bunga floating ikut turun, kamu tidak mendapat manfaat tersebut.
Kelebihan KPR Floating Rate
Bunga awal lebih rendah — di periode awal, floating rate biasanya lebih murah dari fixed, sehingga cicilan awal lebih ringan.
Bisa manfaatkan penurunan suku bunga — saat kondisi ekonomi membaik dan BI Rate turun, cicilan kamu ikut turun otomatis.
Kekurangan KPR Floating Rate
Cicilan tidak predictable — sulit budgeting jangka panjang karena cicilan bisa berubah setiap periode review.
Risiko kenaikan cicilan — saat BI Rate naik, cicilan bisa melonjak signifikan dan membebani keuangan.
Butuh pemantauan aktif — perlu selalu update dengan kondisi ekonomi dan pergerakan suku bunga.
Mana yang Lebih Cocok untuk Kamu?
Pilih KPR Fixed Rate jika:
- Penghasilan tetap dan tidak fleksibel — karyawan dengan gaji bulanan stabil
- Profil keuangan konservatif — tidak nyaman dengan ketidakpastian
- Kondisi ekonomi sedang tidak menentu dan BI Rate cenderung naik
- Prioritas ketenangan pikiran jangka panjang
Pilih KPR Floating Rate jika:
- Penghasilan fleksibel dan bisa menyesuaikan budget
- Kondisi ekonomi sedang stabil atau BI Rate diprediksi turun
- Rencana melunasi KPR lebih cepat dari tenor
- Toleransi risiko tinggi dan paham dinamika pasar keuangan
Tips Tambahan Sebelum Ajukan KPR
- Bandingkan penawaran dari minimal 3 bank berbeda sebelum memutuskan
- Perhatikan biaya-biaya lain: provisi, administrasi, asuransi jiwa dan kebakaran
- Pastikan cicilan tidak melebihi 30% take-home pay kamu
- Siapkan dana darurat terpisah minimal 6 bulan cicilan sebelum KPR berjalan
Temukan properti sesuai budget KPR kamu di Hallo Property — platform properti Jakarta Barat dengan 1.500+ listing aktif dan tim agen yang siap membantu proses KPR dari awal hingga selesai.
Butuh Bantuan Pilih KPR yang Tepat?
Tim Hallo Property siap membantu kamu menemukan properti dan memandu proses KPR yang sesuai kemampuan finansial.
Lihat Semua Listing WA: +62 816 618 079