
Syarat Rumah Subsidi 2026: Batas Penghasilan, DP, Bunga, dan Cara Pengajuan KPR FLPP
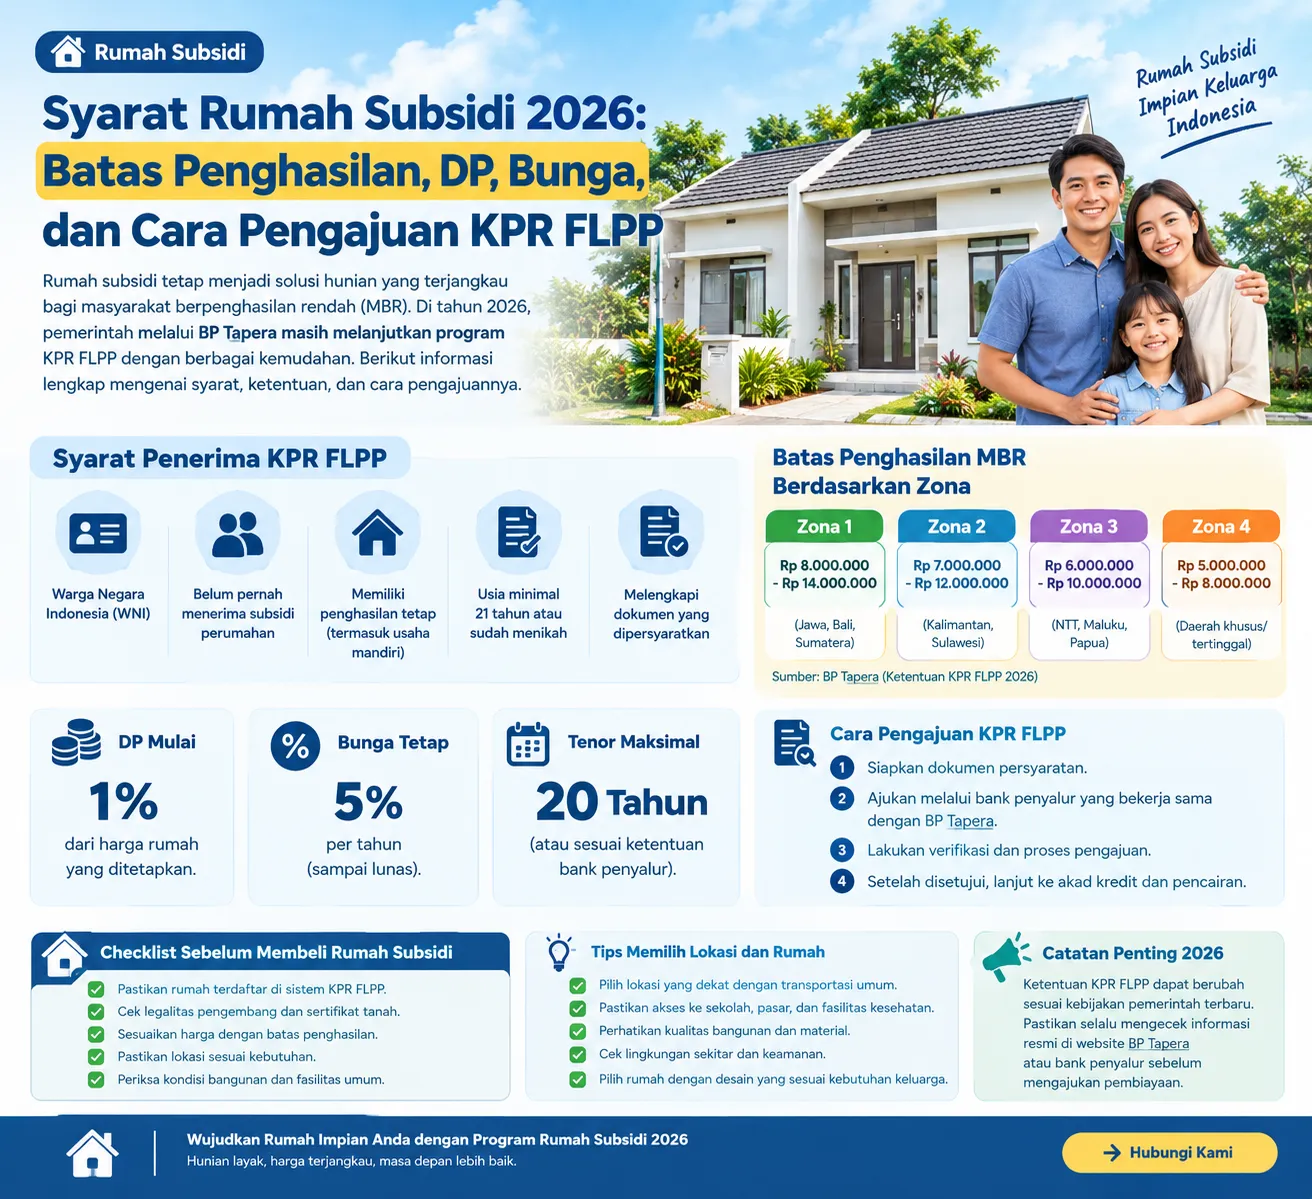
Rumah subsidi masih menjadi salah satu pilihan bagi masyarakat yang ingin memiliki rumah pertama dengan cicilan yang lebih terjangkau. Namun, sebelum mengajukan KPR, calon pembeli perlu memastikan bahwa penghasilan, status kepemilikan rumah, dan dokumen yang dimiliki sudah sesuai dengan ketentuan yang berlaku.
Pada 2026, informasi resmi BP Tapera menyebutkan bahwa KPR Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) memberikan suku bunga tetap 5 persen, tenor maksimal 20 tahun, serta uang muka mulai dari 1 persen dari harga rumah. Program ini ditujukan untuk Masyarakat Berpenghasilan Rendah (MBR) yang memenuhi persyaratan penerima manfaat.
Bagi calon pembeli yang sedang mencari dan membandingkan pilihan hunian, Hallo Property dapat menjadi salah satu referensi untuk melihat pilihan properti berdasarkan lokasi dan kebutuhan sebelum melakukan survei secara langsung.
Khusus bagi pembaca yang ingin mencari referensi Properti Jakarta Barat, perbandingan lokasi, harga, tipe hunian, akses, dan fasilitas tetap penting dilakukan sebelum menentukan pilihan.
Apa Itu KPR FLPP?
FLPP adalah dukungan fasilitas likuiditas pembiayaan perumahan yang dikelola oleh BP Tapera untuk membantu MBR memperoleh rumah pertama. Skema ini dapat digunakan untuk pembelian rumah yang memenuhi ketentuan program KPR subsidi.
Salah satu keunggulan KPR FLPP adalah suku bunga tetap 5 persen selama jangka waktu kredit. BP Tapera juga mencantumkan tenor cicilan maksimal 20 tahun serta uang muka mulai dari 1 persen. Dengan struktur tersebut, calon pembeli dapat lebih mudah membuat perencanaan anggaran sebelum mengambil keputusan.
Syarat Utama Penerima Rumah Subsidi 2026
Secara umum, calon penerima KPR FLPP harus memenuhi sejumlah persyaratan. Berdasarkan informasi BP Tapera, penerima harus merupakan warga negara Indonesia, belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah, serta belum memiliki rumah.
Selain itu, pemohon dapat berstatus tidak kawin atau pasangan suami istri dan harus memiliki penghasilan tetap atau tidak tetap yang tidak melebihi batas penghasilan MBR sesuai zonasi wilayah.
Batas Penghasilan MBR untuk KPR FLPP
Batas penghasilan penerima KPR FLPP tidak lagi sama untuk seluruh wilayah. BP Tapera mencantumkan batas maksimal berdasarkan zona. Karena itu, calon pembeli sebaiknya memeriksa zona tempat tinggal atau lokasi rumah yang akan dibeli sebelum mengajukan KPR.
- Zona 1: maksimal Rp8,5 juta untuk tidak kawin dan Rp10 juta untuk kawin.
- Zona 2: maksimal Rp9 juta untuk tidak kawin dan Rp11 juta untuk kawin.
- Zona 3: maksimal Rp10,5 juta untuk tidak kawin dan Rp12 juta untuk kawin.
- Zona 4: maksimal Rp12 juta untuk tidak kawin dan Rp14 juta untuk kawin.
DP, Bunga, dan Tenor KPR FLPP
Ketentuan pembiayaan menjadi salah satu alasan KPR FLPP banyak dipertimbangkan calon pembeli rumah pertama. Uang muka dapat dimulai dari 1 persen, sementara suku bunga tetap sebesar 5 persen dengan tenor maksimal 20 tahun, sesuai ketentuan program.
Meski demikian, calon pembeli tetap perlu menghitung kemampuan cicilan secara realistis. Jangan hanya melihat besarnya DP, tetapi perhitungkan pula biaya akad, administrasi, notaris, pajak jika ada, biaya pindahan, dan kebutuhan rumah setelah serah terima.
Dokumen yang Perlu Disiapkan
Dokumen yang diminta dapat berbeda sesuai kondisi pemohon dan kebijakan bank penyalur. Secara umum, siapkan identitas diri, dokumen keluarga, bukti penghasilan, serta dokumen lain yang diperlukan untuk proses verifikasi dan pengajuan KPR.
Tips Sebelum Membeli Rumah Subsidi
Selain lolos persyaratan, lokasi dan kondisi rumah juga harus diperiksa. Pastikan akses menuju rumah mudah, lingkungan sesuai kebutuhan keluarga, fasilitas dasar tersedia, dan kondisi bangunan dapat diterima.
Calon pembeli juga sebaiknya meminta penjelasan lengkap mengenai harga rumah, biaya tambahan, jadwal akad, spesifikasi bangunan, serta ketentuan apabila terdapat perubahan atau keterlambatan pembangunan.
Kesimpulan
Rumah subsidi melalui KPR FLPP dapat menjadi pilihan bagi MBR yang ingin memiliki rumah pertama dengan skema pembiayaan yang lebih terjangkau. Sebelum mengajukan, pastikan penghasilan memenuhi batas zona, dokumen lengkap, dan rumah yang dipilih sesuai kebutuhan serta kemampuan finansial.
Informasi dalam artikel ini bersifat edukasi dan dapat berubah mengikuti kebijakan pemerintah, BP Tapera, maupun bank penyalur. Selalu lakukan pengecekan terhadap ketentuan terbaru sebelum mengajukan pembiayaan.